Quiero mi Asesoría
Nuestros Proyectos
Ven a conocer el plus de nuestros proyectos y sus beneficios.
-
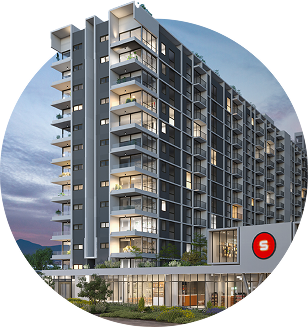
Balmaceda 2500,
SantiagoENTREGA INMEDIATA
Deptos. Estudio · 1 · 2 · 3 Dorm.
Desde UF 2.132
Ver Proyecto -
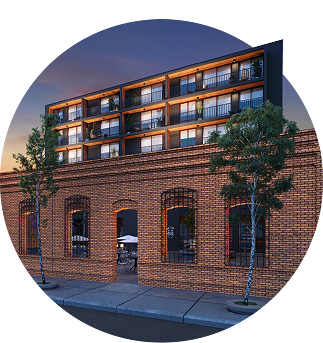
Santa Rosa 1350, Santiago
ENTREGA INMEDIATA
Deptos. Estudio · 1 · 2 Dorm.
Desde UF 2.441
Ver Proyecto -
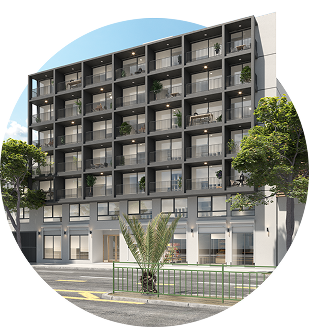
Centro Oriente, Santiago
ENTREGA INMEDIATA
Deptos. Ambient Pro · 1 · 2 Dorm.
Desde UF 2.644
Ver Proyecto
Invierte en Boetsch
Construyamos las inversiones de tu vida
Invertir en bienes raíces puede ser una excelente forma de diversificar tu cartera y generar ingresos pasivos. Para eso, tenemos a los mejores asesores con experiencia y conocimientos especializados que te ayudarán a tomar la mejor decisión
¿Por qué invertir con Boetsch?
Más de 60 años de experiencia y respaldo
Tenemos la habilidad y la experiencia para identificar las mejores oportunidades generando las condiciones ideales para invertir en bienes raíces residenciales.
Inversión asegurada con beneficios a corto y largo plazo
Plusvalía
Las propiedades suben de valor en el tiempo.
Jubilación Asegurada
Tu futuro es muy importante. Asegura hoy una mejor jubilación.
Herencia
Tendrás patrimonio para tus seres queridos. Ante eventualidades catastróficas, tu inversión queda pagada y tu familia asegurada.
Activo de Emergencia
En casos difíciles, tenemos propiedades de respaldo.
Protección de inflación
Tus propiedades al comprarlas en UF cuidas tu dinero y lo mantienes protegido.
Quiero mi Asesoría
Glosario Inmobiliario
Aprende sobre los términos inmobiliarios.
Aval
Tercera persona que actúa como respaldo para garantizar el pago de un crédito hipotecario.
Compra en blanco
Concepto del sector inmobiliario que consiste en adquirir una propiedad en un proyecto que aún no ha iniciado su construcción, con fechas de entrega superiores a los 2 años. Es una etapa del proyecto donde podrás encontrar importante beneficios y promociones, además tener la posibilidad de seleccionar unidades con ubicaciones privilegiadas
Compra en verde
Adquisición de una propiedad que aún está en construcción y no disponible para entrega inmediata. En algunos casos, estos proyectos incluyen una sala de exhibición y viviendas piloto para que los interesados puedan visualizar cómo será la propiedad final.
Complemento de renta
Persona que puede ser cónyuge, pareja con hijos en común, un familiar consanguíneo y en algunos casos una persona de confianza (no necesariamente consanguíneo), cuya renta se suma a la del titular cuando éste no alcanza el mínimo de renta exigido por la entidad bancaria para obtener un crédito hipotecario. Esta persona asume parte de la obligación financiera y su nombre queda registrado en la escritura de la propiedad.
Crédito hipotecario
Préstamo a largo plazo otorgado por una institución financiera, como un banco o una mutuaria, destinado a la compra de una vivienda. Su propósito es facilitar la adquisición del inmueble mediante pagos periódicos –dividendos– en lugar de desembolsar el monto total de inmediato.
Dividendo
Pago mensual que el titular del crédito hipotecario efectúa a la entidad financiera para amortizar el préstamo y alcanzar el pago total de la deuda.
Deudor
Persona natural o jurídica que ha adquirido un crédito hipotecario.
Entrega inmediata
Disponibilidad inmediata de la propiedad para ser habitada tras la compra, una vez firmada la escritura e inscrita en el Conservador de Bienes Raíces, sin necesidad de esperar plazos de construcción.
Estudio de títulos
Análisis legal realizado por un abogado sobre las escrituras de una propiedad para verificar su validez y evitar problemas jurídicos.
Gastos operacionales
Costos asociados a los trámites necesarios para formalizar la compra de una propiedad mediante un crédito hipotecario. Estos gastos permiten registrar legalmente la propiedad a nombre del comprador e incluyen estudio de títulos, tasación, gastos notariales, impuestos al mutuo hipotecario e inscripción en el Conservador de Bienes Raíces, entre otros.
Mutuarias
Entidades financieras privadas que otorgan créditos hipotecarios para la adquisición de propiedades. Ofrecen diversas opciones con diferentes tasas de interés, plazos y condiciones, ajustándose a las necesidades de los compradores.
Garantía o póliza de venta en verde
Seguro que cubre los montos entregados como pie a la inmobiliaria en caso de incumplimiento de lo acordado al momento de la compraventa o si el contrato no se concreta por responsabilidad del vendedor. Esta póliza pierde vigencia cuando la propiedad es inscrita en el Conservador de Bienes Raíces a nombre del comprador.
Pie
Porcentaje del valor de la propiedad que no es cubierto por el crédito hipotecario y debe ser pagado directamente por el comprador con fondos propios. Dependiendo del avance de la construcción se pueden determinar la cantidad de cuotas para pagar el pie.
Plusvalía
Incremento en el valor de una propiedad con el paso del tiempo. Este aumento puede originarse por mejoras en la infraestructura, crecimiento económico de la zona, mayor demanda del mercado o mejoras en la propiedad.
Registro Social de Hogares
Sistema que clasifica a los hogares según su nivel socioeconómico, utilizado para asignar beneficios y subsidios habitacionales, como el subsidio automático DS19.
Tasa de interés fija
Tasa de interés en un crédito hipotecario que se mantiene constante durante toda la vigencia del préstamo.
Tasa de interés variable
Tasa de interés en un crédito hipotecario que puede cambiar según las condiciones del mercado financiero, generando variaciones en los montos de pago mensual.
Valor de tasación
Estimación del valor de una propiedad realizada por expertos inmobiliarios que pertenecen a entidades financieras donde se consideran las características del inmueble y su ubicación.
Asesores
Inmobiliarios
Stefano
Valladares
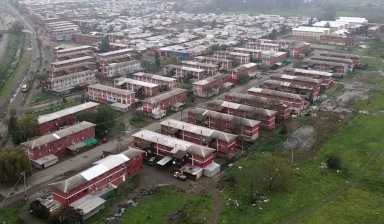
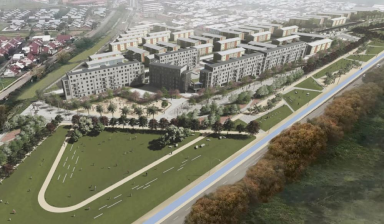
Renovación urbana de Talca Norte:
Nueva cara, para un nuevo barrio.
El Programa de Regeneración de Conjuntos Habitacionales del Ministerio de Vivienda y Urbanismo en Talca, consiste en una intervención total del sector del acceso norte de la ciudad, específicamente de la Villa Las Américas, con el objetivo de resolver los problemas urgentes de escasez de áreas comunes y de esparcimiento para la comunidad, hacinamiento por espacios reducidos, situaciones de irregularidad y abandono del sector, derivados principalmente de una deficiente urbanización anterior.
El proyecto contempla como principales hitos:
- Demolición total de los bloques habitacionales que se encuentran con problemas estructurales e incumplimiento normativo.
- Construcción de 600 nuevas viviendas + equipamiento.
- Regeneración de 835 viviendas mediante ampliación.
- Consolidación y mantención de nuevos espacios públicos: 5,5 hectáreas totales de áreas verdes, multicancha y centro comunitario, entre otros.
- Construcción y mejoramiento de calles y calzadas.
- Recambio de paraderos y luminarias.
+La entrega de los primeros espacios públicos y mejoras ya está programada para este año 2026, y la entrega de la totalidad del proyecto antes de que finalice la gestión del actual gobierno.
